* Economía*: Cierre de campaña del maíz con los rindes más altos en General Villegas, Rivadavia, Chapaleufú y Maracó
Cierre de campaña del maíz: Informe de la Bolsa de Cereales y Productos de Bahía Blanca
Mercado internacional
Producción
Durante el ciclo 2025/26 la palabra «récord» se llevó el protagonismo: el volumen de producción mundial del cereal llegó a su máximo, totalizando 1.330,62 M Tn con un aumento de 7,7% respecto al ciclo anterior, traccionado por los principales exportadores, como Estados Unidos con 430,9 M Tn (+13,9% i.a.), Brasil con 141 M Tn (+3,7% i.a.), Argentina con 64 M Tn (+30% i.a.) y Ucrania con 30,9 M Tn (+15,2% i.a) (USDA).
A nivel global, el consumo aumentó más de un 5% i.a.. Sin perder de vista que el uso principal del grano es el forraje, cabe mencionar que el uso energético se ha potenciado en el último tiempo. A su vez, la mejora en la producción posibilitó un aumento de las exportaciones en más de un 15% i.a..
Tabla 1. Producción, consumo, exportaciones y stocks a nivel mundial. Fuente: USDA.
Precios
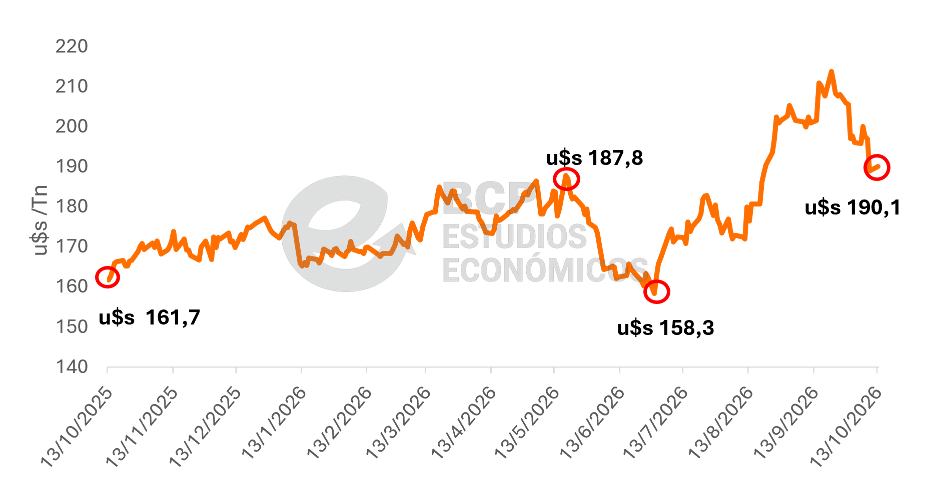
Actualmente, la cotización del maíz en Chicago se encuentra en 190 u$s/tn, con un aumento de 17,6% a igual momento del año anterior. Entre los factores que inciden positivamente en el precio, se encuentra el régimen de biocombustibles de EE.UU.: se debate en el Congreso una ley que permitiría vender de forma permanente, es decir, durante todo el año, nafta con un corte de 15% de bioetanol (E15), además de la mezcla habitual al 10% (E10). Hoy en día, en verano, la venta de E15 se encuentra restringida y solo puede venderse si la EPA renueva exenciones temporales.
En línea con lo anterior, el conflicto en Medio Oriente, iniciado a fines de febrero del corriente año, tuvo un impacto significativo en el sector energético, influyendo sobre el cereal a través de los biocombustibles. Asimismo, la persistencia del conflicto bélico en la región del Mar Negro afecta fuertemente a los envíos del cuarto exportador mundial de maíz y gran proveedor de la Unión Europea: Ucrania.
Por otro lado, dentro de los factores negativos que más afectaron al precio, generando una disminución marcada a fines de julio, se encuentran las condiciones climáticas presentes en Estados Unidos en la nueva campaña (2026/27), y los vaivenes en la cotización del petróleo que presionaron a los distintos commodities agrícolas como el maíz.
Figura 1. Cotización internacional de maíz Chicago. Fuente: elaboración propia en base a BCR.
Mercado nacional
Producción y comercialización
Argentina logró una producción récord en esta campaña, traccionada por un incremento del área destinada al cereal, en detrimento de la soja. Según el USDA, la producción para este ciclo cerraría en 64 M Tn, con un incremento del 31% respecto al ciclo anterior. Por otro lado, dentro de las estimaciones nacionales, la BCBA proyecta un volumen similar al Departamento de Agricultura estadounidense, mientras la Secretaría de Agricultura (SAGyP) y BCR rondan entre las 70,5 y 72,5 M Tn.
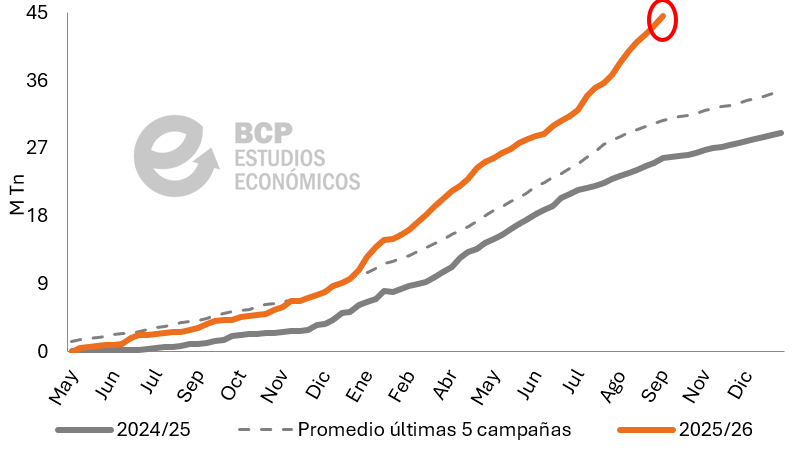
En términos de comercialización, a partir de enero de este año se observó mayor dinamismo de las compras por parte de la exportación, donde el FOB argentino para el cereal se mostró competitivo. Hasta mediados de octubre, ya se llevan comercializadas 45,6 M Tn de las cuales ya tiene precio el 86,3%.
Figura 2. Evolución de las compras de exportación.
Precios
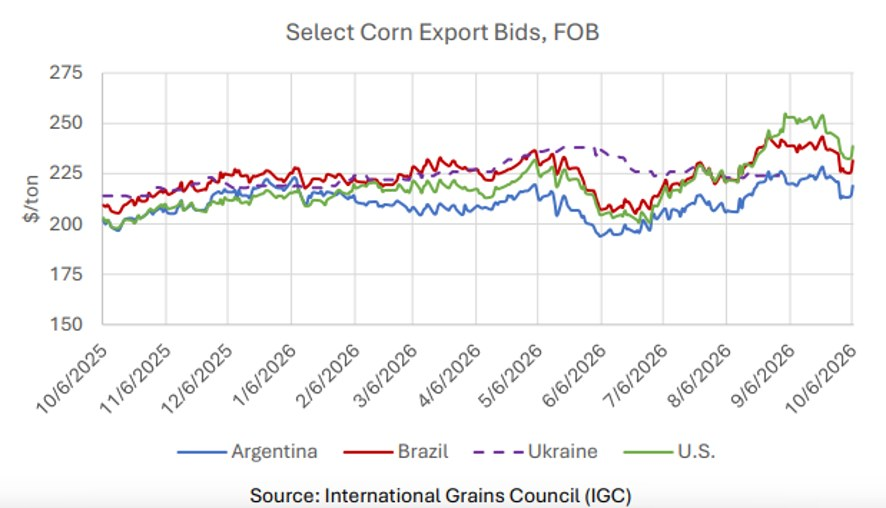
Dentro del gráfico que exhibe las cotizaciones FOB de los principales países exportadores, es posible observar que el FOB argentino se posicionó como el más competitivo desde febrero en adelante, replicando la tendencia de la cotización Chicago y ubicándose en 219 u$s/tn (al 06/10), con una variación del 8,4% i.a..
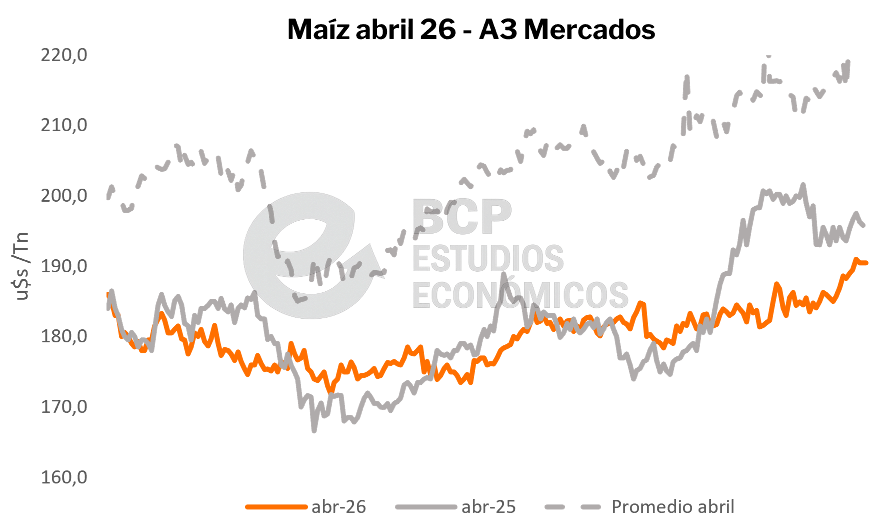
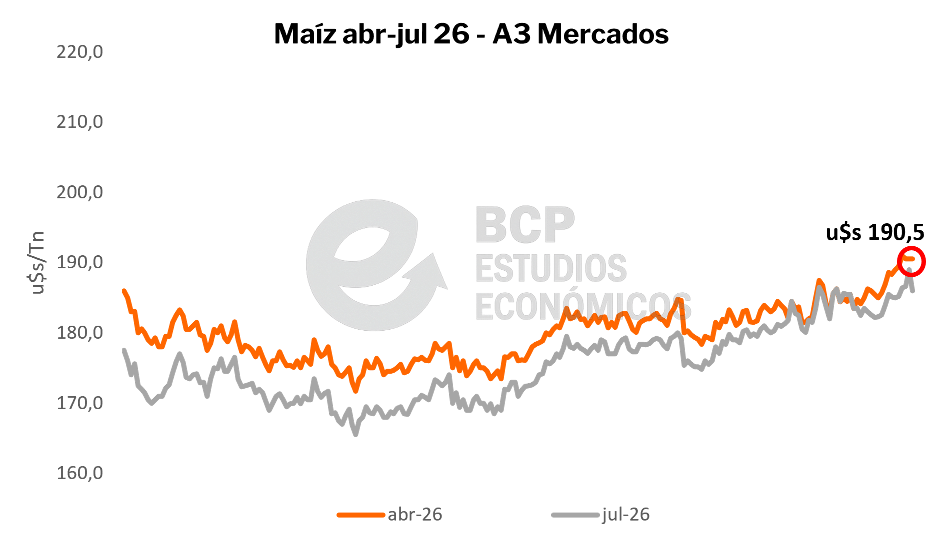
Por su parte, la posición a cosecha del maíz temprano (abril-26) se ubicó levemente por debajo del valor alcanzado la campaña anterior y muy por debajo del promedio tomado como referencia.
Figura 3: Evolución valores FOB principales exportadores.
Figura 4. Cotización maíz A3. Fuente: elaboración propia en base A3.
Figura 5. Cotización maíz A3. Fuente: elaboración propia en base A3.
Resumen de campaña
El inicio de la campaña, en octubre, indicaba un escenario de crecimiento para el maíz, manteniendo así la tendencia de aumento de la superficie sembrada observada durante los últimos años: se proyectaba una intención de siembra 1% mayor a la superficie sembrada en la campaña anterior, en el área BCP (Figura 6). En ese sentido, el crecimiento era impulsado por una buena rentabilidad del cultivo, y por una demanda también creciente. Al comienzo, la siembra estuvo demorada por el exceso de precipitaciones, incluso anegamientos, particularmente en la zona norte. Sin embargo, una vez avanzada la campaña, se concretó la siembra de 2,24 millones de hectáreas, equivalente a un 2% más que el ciclo previo. La zona con más superficie de maíz fue la zona centro, donde se sembraron 1,17 M ha, seguida de la zona norte con 800.000 ha y la zona sur con 270.000 ha. En su mayoría, se sembraron planteos tardíos, con siembras que se concentraron entre la segunda mitad de noviembre y la primera mitad de diciembre.
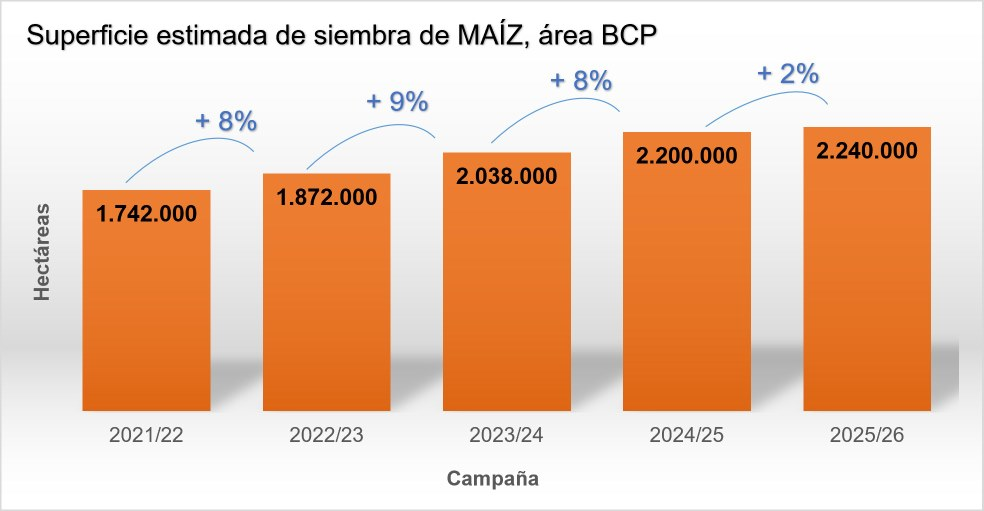
Figura 6. Evolución de la superficie sembrada con maíz, y aumentos interanuales, dentro el área BCP en las últimas cinco campañas.
A lo largo de su ciclo, en general, los cultivos mostraron una condición general muy heterogénea, atribuible a las diferencias ambientales entre lotes, principalmente a la fecha de siembra, ubicación y disponibilidad hídrica durante su crecimiento.
Durante los meses de diciembre y enero las condiciones climáticas se caracterizaron por presentar muy altas temperaturas y escasas precipitaciones. Esto produjo un fuerte impacto negativo en la mayor parte de los cultivos, tanto tempranos como tardíos, y condicionó fuertemente el rendimiento, sobre todo los que se encontraban en plena floración.
Más adelante, las lluvias durante los meses de febrero y marzo, permitieron una buena recuperación de las plantas, revirtiendo en gran parte el estrés sufrido en verano, y resultando en rendimientos por encima de lo esperado.
Finalmente, la cosecha fue progresivamente demorándose hasta el final de la trilla, como consecuencia de un otoño e inviernos muy húmedos y menor cantidad de heladas que años regulares. Los resultados finales superaron ampliamente las expectativas iniciales, con rendimientos medios por encima de los promedios históricos de los últimos cinco años, en una campaña que se perfila como récord para el maíz en la región.
Rendimientos por zona
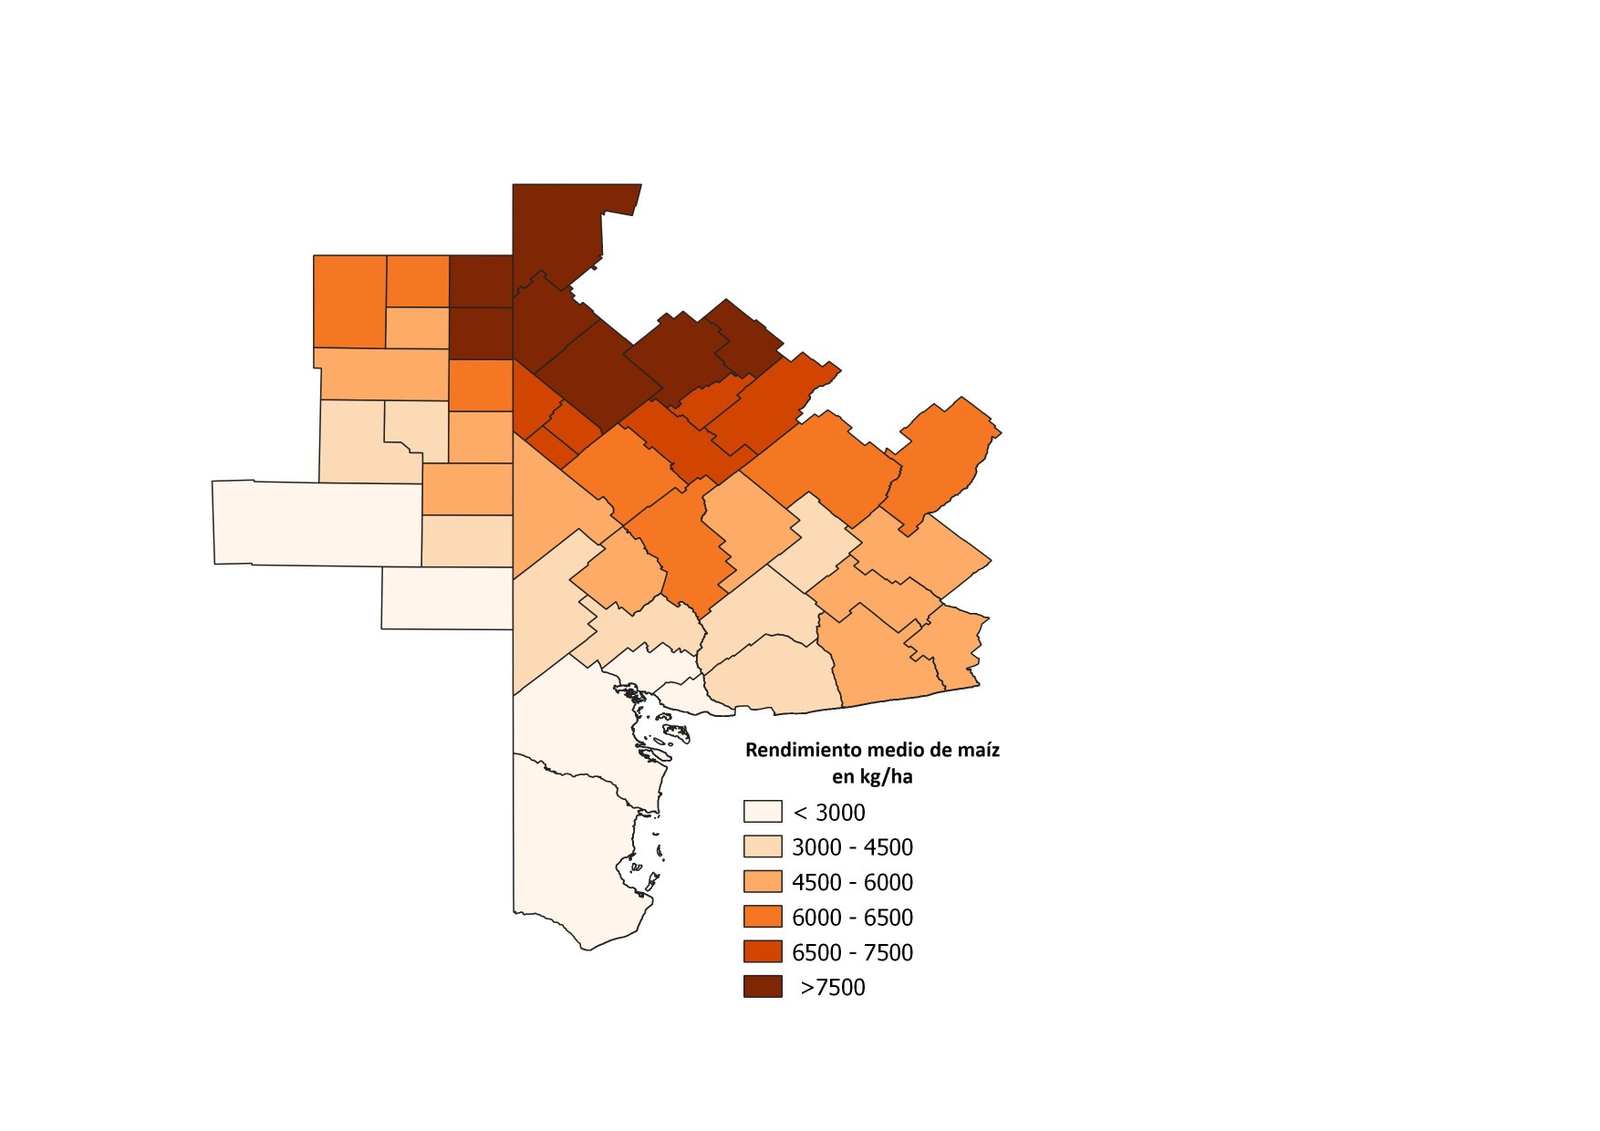
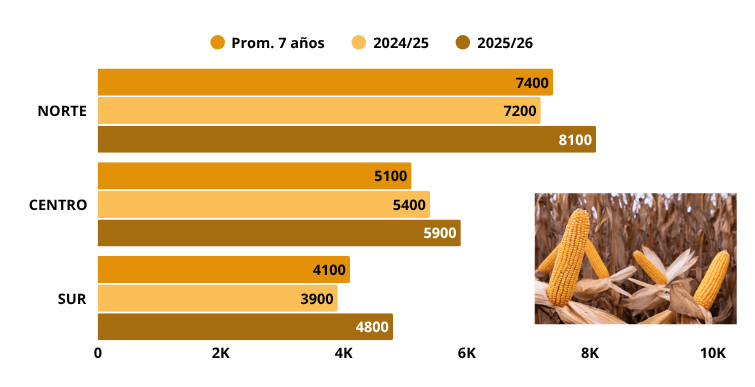
Los rindes más altos se registraron en la zona norte del área BCP, particularmente en General Villegas, Chapaleufú, Maracó y Rivadavia. En esta zona, el rinde promedio superó los 8.000 kg/ha en varios Partidos y Departamentos (Figura 7). En cambio, los rindes más bajos se registraron en La Pampa, en Hucal y Utracán, siendo menores a 3.000 kg/ha. El rinde promedio en el área BCP se ubicó en 6.600 kg/ha, resultando un 12% mayor que la campaña anterior (5.900 kg/ha), y un 9% más que el rinde promedio histórico de las últimas ocho campañas (6.050 kg/ha). Se registraron aumentos del rendimiento promedio en las tres zonas: 8.100 kg/ha (+ 13% i.a.) en la zona norte, 5.900 kg/ha (+ 9% i.a.) en la zona centro y 4.800 kg/ha (+ 22% i.a.) en la zona sur (Figura 8).
Figura 7. Rendimiento promedio de maíz, campaña 2025/26, en Buenos Aires y La Pampa.
Figura 8. Rendimiento promedio de cultivos de maíz en la campaña 2025/26 (marrón), 2024/25 (amarillo), y promedio de las campañas 2018/19 a 2024/25, en las diferentes zonas del área BCP.
Producción
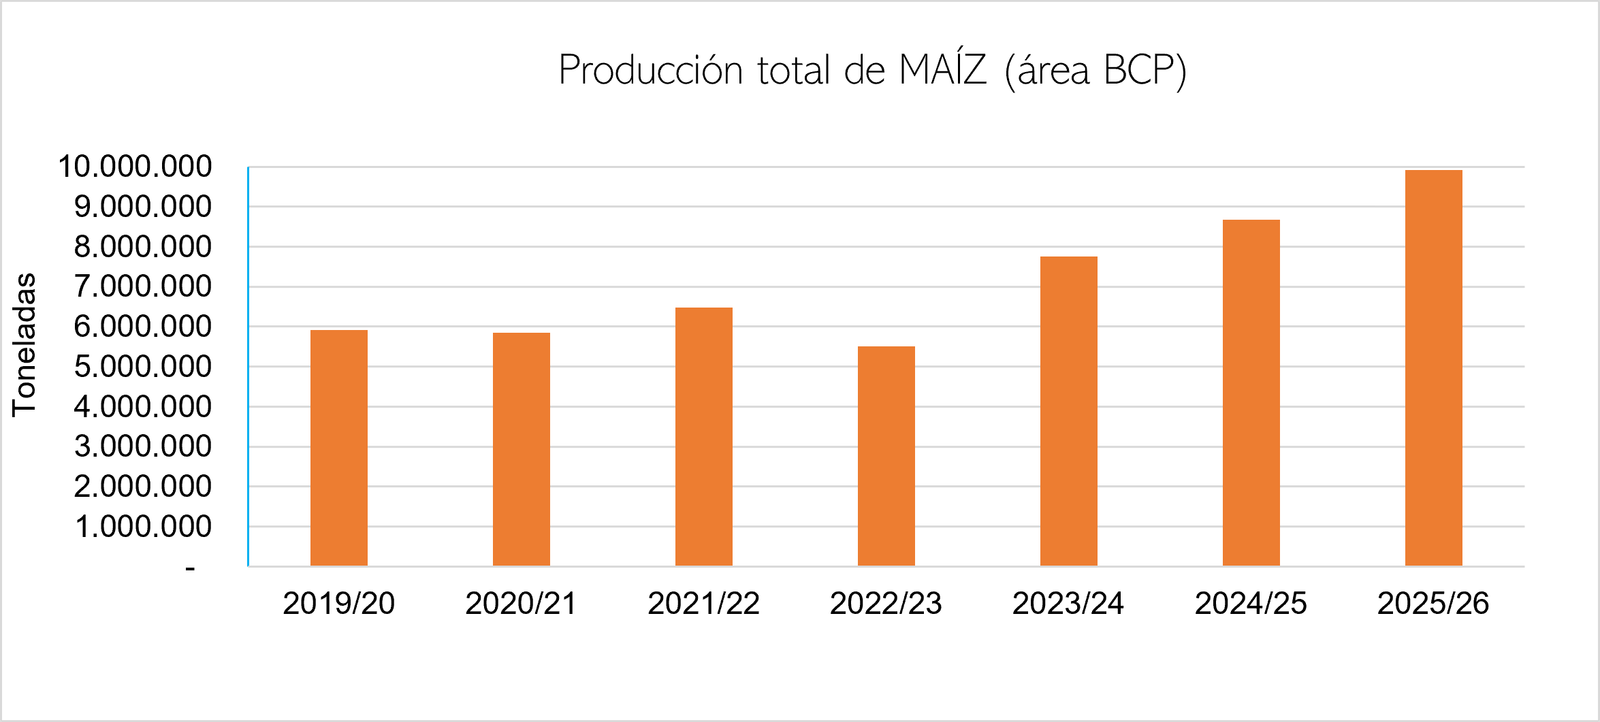
La producción total de maíz en el área BCP alcanzó los 9,9 millones de toneladas (Figura 9), equivalente a un 14 % más que en la campaña 2024/25 (8,7 M Tn), considerando únicamente la superficie de maíz destinada a grano (1,51 M ha). El aumento general de la producción se explica por un mayor rendimiento de los cultivos, más que por el incremento de la superficie con maíz.
Figura 9. Producción total de maíz en el área BCP, campaña 2025/26.
Movimiento portuario
Durante el año 2025, el maíz volvió a posicionarse en el primer lugar del ranking: se exportaron 5.361.345 Tn (-8,1% i.a.), lo que representa un 42% del total de volumen anual exportado por el Puerto de Bahía Blanca. Persiste Vietnam como principal destino, seguido por Arabia Saudita y Malasia.
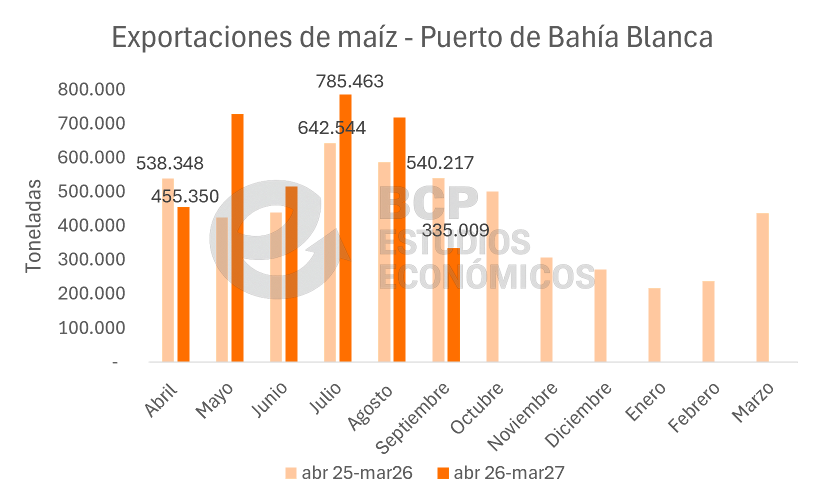
En particular, en el ciclo comercial de esta campaña ya se exportaron 3,5 M Tn, un 11,5% por encima del volumen exportado a igual momento del año pasado (período abril-septiembre).
Figura 10. Exportaciones de maíz Puerto de Bahía Blanca.
Condición de cultivos de fina
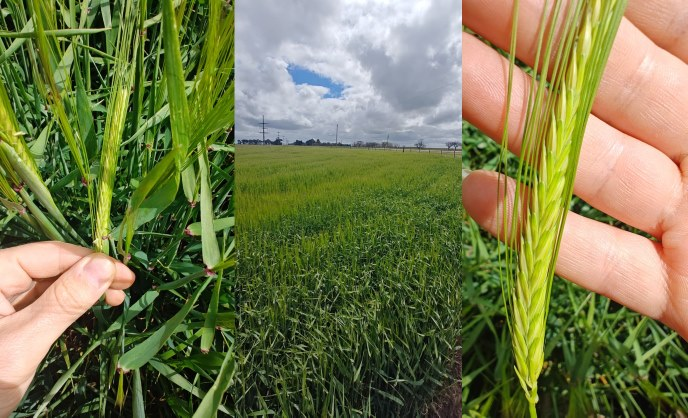
Los cereales de invierno evolucionan favorablemente en nuestra región. En general, los cultivos presentan muy buen desarrollo y crecimiento, gracias a las buenas condiciones ambientales presentes en la zona. Las cebadas ya se encuentran en estado reproductivo (Figura 10); los lotes más avanzados comienzan el llenado de grano, mientras que los más atrasados (hacia el sudeste bonaerense) están en encañazón. Asimismo, los trigos implantados tardíamente aún están en macollaje, mientras que los sembrados más temprano ya se encuentran en floración.
Las condiciones agrometeorológicas favorecen el rápido crecimiento, gracias a la alta humedad. Sin embargo, también impulsaron las aplicación temprana de fungicidas, para el control de enfermedades. Durante la primera quincena del mes, se registraron precipitaciones promedio de 27 mm en las estaciones meteorológicas de la REM (BCP), y se prevén nuevas lluvias para la próxima semana.
En cuanto a enfermedades, las más recurrentes en esta campaña son mancha en red y escaldadura, en cebada, y mancha amarilla en trigo. También se detectaron algunos focos de roya anaranjada en lotes de trigo, en menor medida.
Figura 11. Cultivo de cebada en cercanías de la localidad de Monte Hermoso, sur de Buenos Aires. Foto tomada el 9 de octubre (2026), por el Equipo de Estudios Agronómicos de la BCP.
Meteorología
Durante la primera quincena de octubre, se registraron precipitaciones acumuladas promedio, por estación, en el sudoeste de 27 mm en el sudoeste bonaerense (Figura 11).
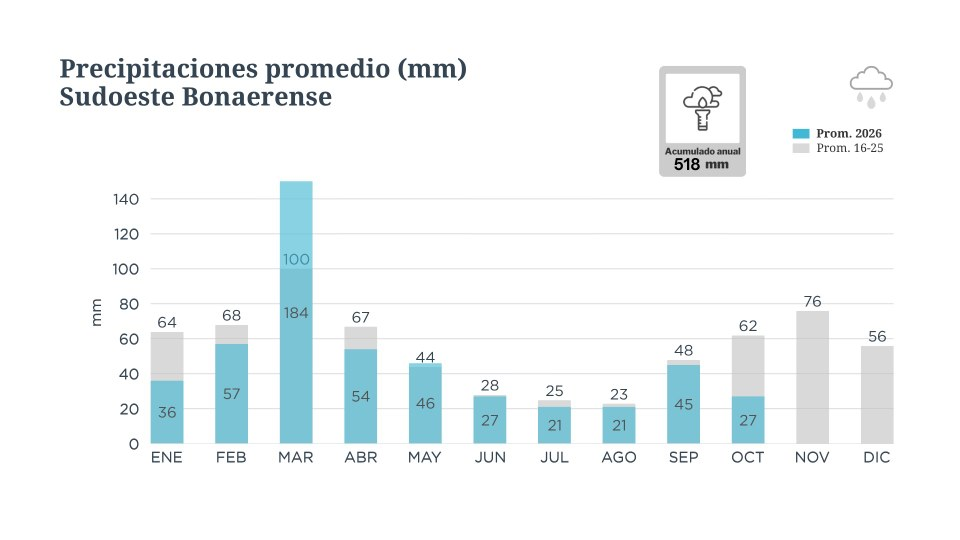
Figura 12. Precipitaciones mensuales acumuladas, registradas en la Red de Estaciones Meteorológicas (REM) de la BCP.
Reservas hídricas
Durante la semana del 4 al 12 de octubre, la Oficina de Riesgo Agropecuario (ORA), reportó un aumento de las reservas hídricas de los suelos que componen la cuenca del Río Salado, que abarcan parte de la zona norte y centro-norte del área BCP (Figura 12). En este sector, una importante superficie de los suelos se encuentra con los suelos saturados y exceso de agua. Según el reporte, los partidos que integran nuestro área de influencia más afectados son Daireaux, Bolívar y Carlos Casares.
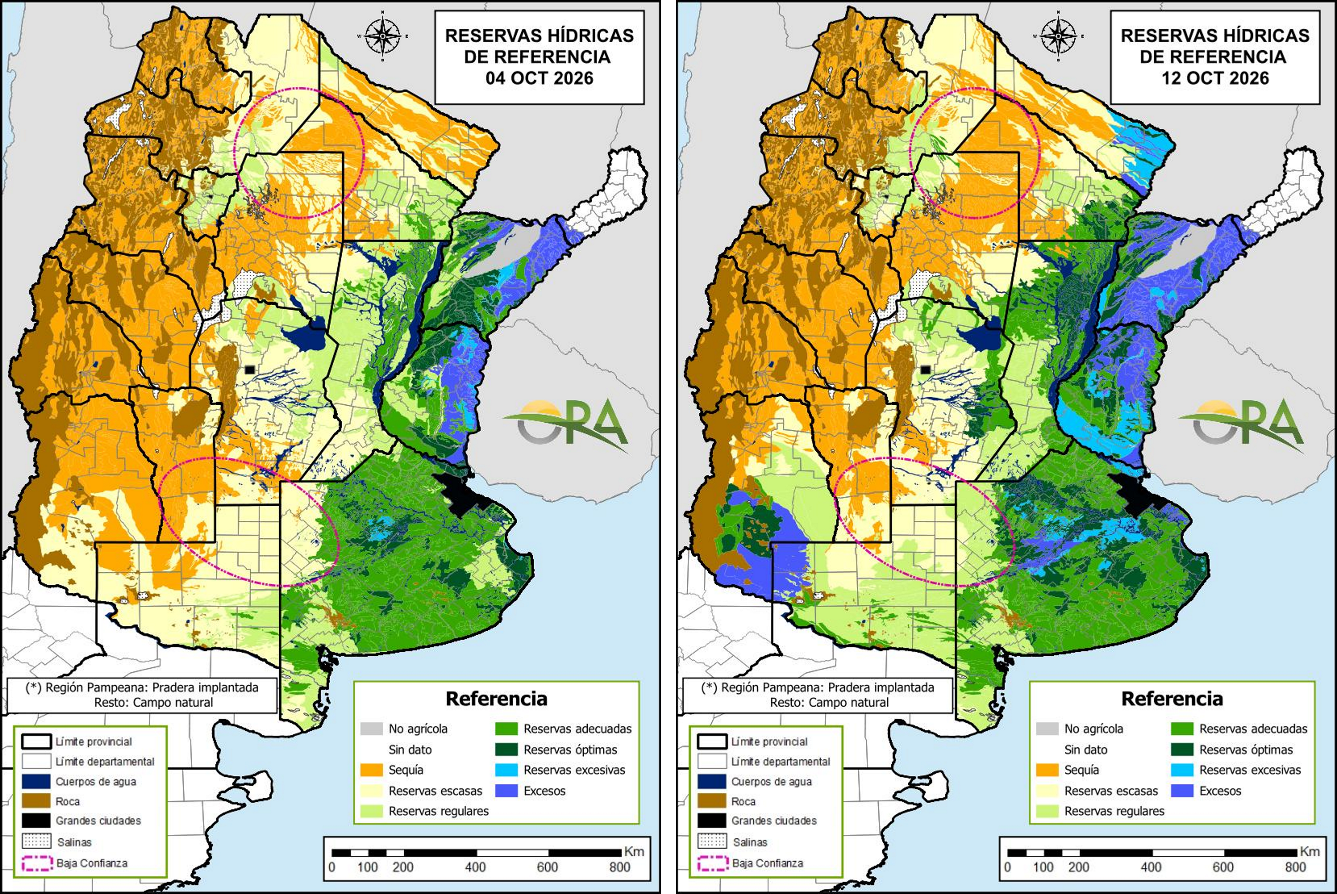
Figura 13. Condición hídrica de los suelos al 4 y 12 de octubre, Oficina de Riesgo Agropecuario.
Pronósticos
El pronóstico para los próximos 10 días, indica una leve a nula probabilidad de ocurrencia de heladas en la mayor parte del área BCP (Figura 13), con excepción de algunos partidos del sudoeste bonaerense. En Coronel Pringles, Coronel Suárez, General La Madrid y Laprida, se registra una mayor probabilidad de riesgo de heladas para los próximos días. En ese sentido, se espera una disminución de las temperaturas mínimas hacia el fin de semana próximo.
Al tratarse de un pronóstico dinámico, las variaciones diarias en los vientos y el desplazamiento de las masas de aire frío pueden modificar la ubicación y la intensidad del riesgo de heladas dentro del área remarcada. Por ello, el evento también podría afectar a localidades cercanas a las mencionadas.
Por otra parte, para los próximos días se espera que continúe la alta nubosidad en la región, con algunas precipitaciones menores en la mayor parte del área y mayor pluviometría hacia el centro y sudeste bonaerenses (Figura 14).
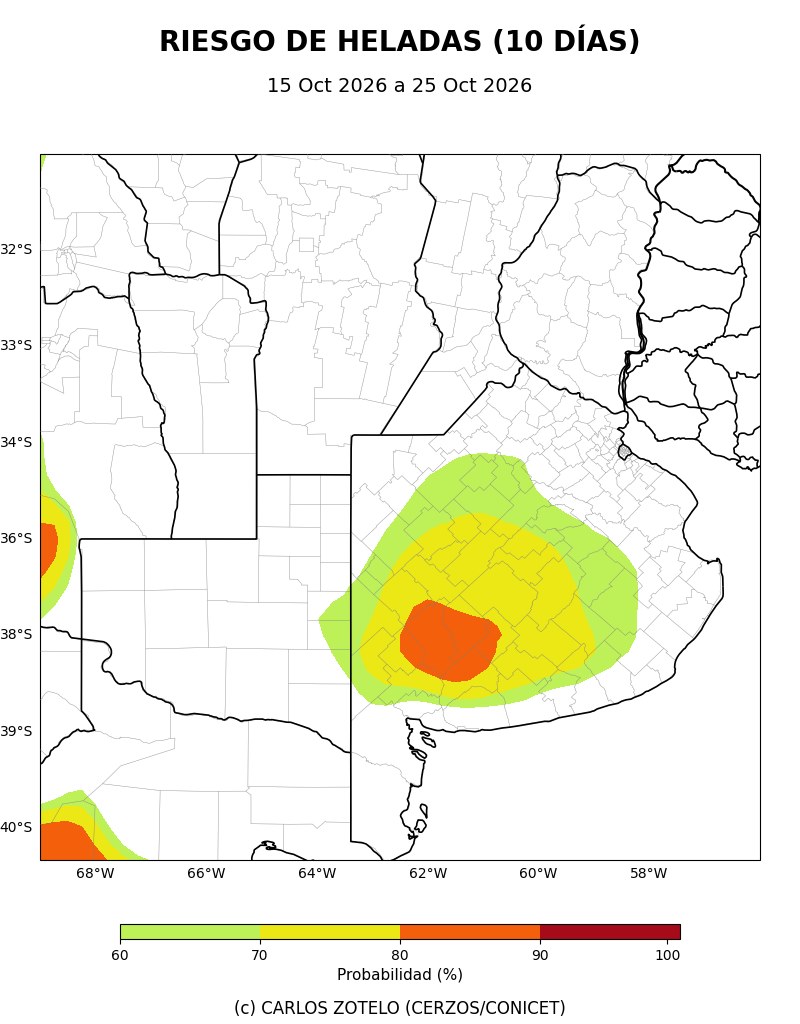
Figura 14. Pronóstico de heladas para los próximos 10 días.
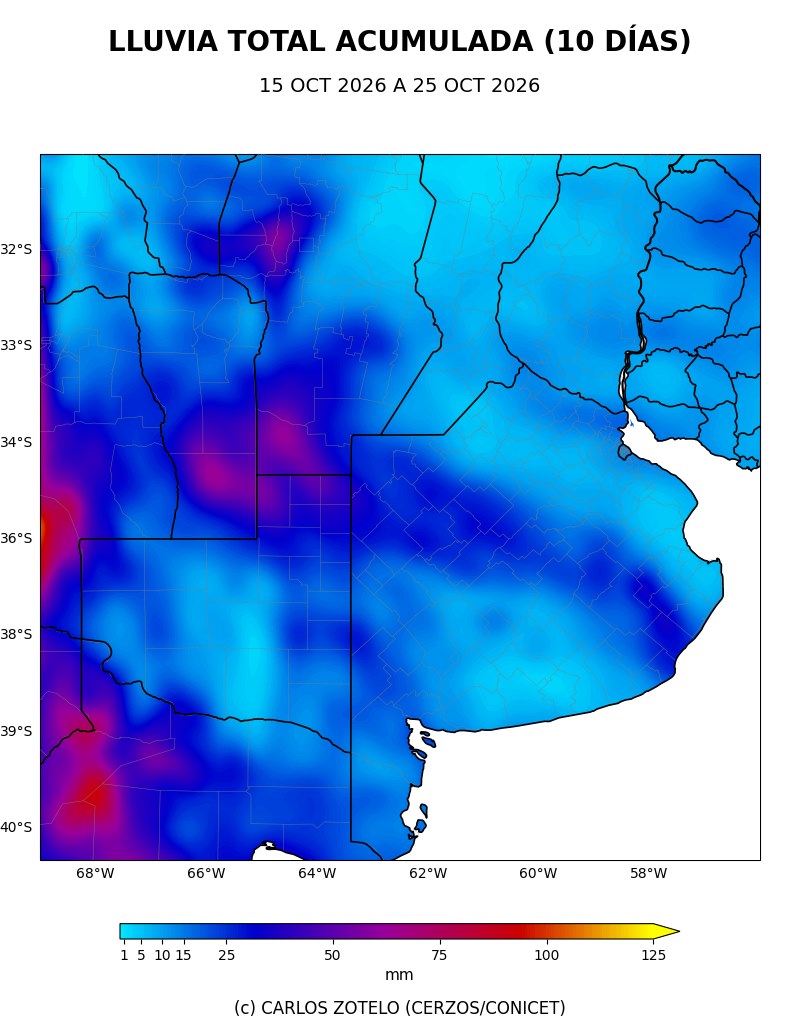
Figura 15. Pronóstico de precipitaciones para los próximos 10 días.
Tabla resumen de cultivos
A continuación, en la Tabla 2, se presenta la superficie sembrada y cosechada, rinde y producción, de los principales cultivos extensivos de la región.
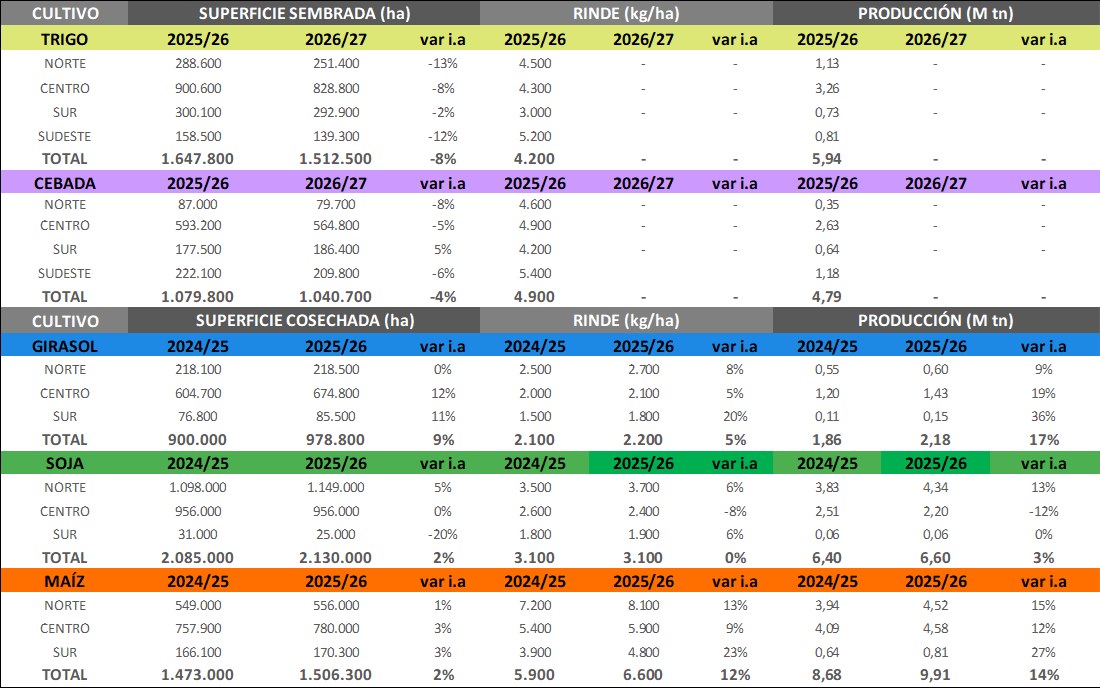
Tabla 2. Resumen de la producción de soja, maíz, girasol, trigo y cebada, en el área BCP.
Zona norte: Bolívar, Carlos Casares, Chapaleufú, Daireaux, General Villegas, Hipólito Irigoyen, Maracó, Pehuajó, Pellegrini, Rivadavia, Salliqueló, Trenque Lauquen, Tres Lomas.
Zona centro: Adolfo Alsina, Azul, Benito Juárez, Catriló, Conhelo, Coronel Dorrego, Coronel Pringles, Coronel Suárez, General La Madrid, Gonzáles Cháves, Guaminí, Laprida, Olavarría, Quemú Quemú, Rancul, Realicó, Saavedra, San Cayetano, Trenel, Tres Arroyos.
Zona sur: Atreucó, Bahía Blanca, Capital, Coronel Rosales, Guatraché, Hucal, Patagones, Puán, Toay, Tornquist, Utracán, Villarino.
Zona sudeste: Balcarce, General Alvarado, General Pueyrredón, Lobería, Necochea, Tandil.