* La morosidad de las pymes: Cuadruplica a la de las grandes compañías
La Asamblea de Pequeños y Medianos Empresarios (APYME) y el Centro de Estudios para la Ciudad lanzaron el nuevo módulo de empresas del Mapa de la Deuda (mapadeladeuda.ar), una herramienta interactiva que presenta una radiografía del endeudamiento corporativo en la Argentina. La iniciativa cuenta con el respaldo del Consejo Federal de Inversiones (CFI) y el Centro Cultural de la Cooperación Floreal Gorini.
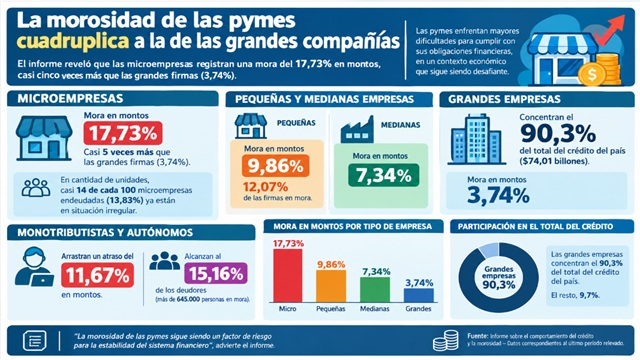
La Plata (Por InfoGEI).-Datos por tamaño de empresa: El análisis por tamaño demuestra que el deterioro crediticio se concentra en las unidades más vulnerables del entramado productivo:
Microempresas: registran una tasa de mora del 17,73% en monto, multiplicando casi por cinco el registro de las grandes firmas (3,74%). En cantidad de unidades, casi 14 de cada 100 microempresas endeudadas (13,83%) ya están en situación irregular.
Pequeñas y medianas: la morosidad en montos alcanza el 9,86% en pequeñas empresas (con 12,07% de las firmas en mora) y se sitúa en 7,34% en las medianas.
Grandes empresas: concentran el 90,3% del total del crédito del país ($74,01 billones) con una mora por monto de 3,74%.
Monotributistas y autónomos: arrastran un atraso del 11,67% en montos y alcanzan al 15,16% de los deudores (más de 645.000 personas en mora).
La tasa de mora general de las empresas, en montos, es del 4,13%. Este dato indica el grado de distorsión regresiva hacia el interior del entramado empresarial: mientras las grandes sostienen indicadores estables, las micro y pequeñas pymes sufren una morosidad de dos dígitos que amenaza la cadena de pagos y los puestos de trabajo.
Morosidad por sectores
Construcción: es la actividad con mayor deterioro crediticio del país. En las microempresas del sector, la mora escala al récord del 27,85% en montos (y 19,86% en cantidad de firmas), un claro impacto del freno a la obra pública y el encarecimiento de los costos de la obra privada.
Industria orientada a bienes de consumo: la morosidad en microempresas llega al 20,50%, golpeadas por la contracción del mercado interno y los aumentos de costos operativos.
Comercio: las microempresas de comercios de bienes esenciales registran un 19,75% de mora, mientras que en el comercio de bienes de lujo trepa al 17%.
Deterioro generalizado
Durante el último trimestre de 2025 se triplicó la cantidad de empresas y personas que emitieron cheques sin fondos. El 42,3% de las pymes que refinanciaron sus deudas durante 2026 volvió a entrar en morosidad, frente a un 16,3% que mejoró su situación crediticia. En los canales de crédito con garantías, la tasa de pymes en mora se triplicó en SGR en los últimos dos años y se duplicó en FGCP durante el primer semestre de 2026.
Divergencias regionales
El monitor territorial de 24 jurisdicciones expone una fuerte divergencia geográfica. Los distritos donde la actividad depende casi exclusivamente de micro y pequeños emprendimientos registran los índices más críticos de mora total empresaria: Santiago del Estero (13,32%), Chaco (12,28%), La Rioja (11,74%) y Chubut (11,41%). Por el contrario, la Ciudad de Buenos Aires (2,40%) y Tierra del Fuego (1,52%) exhiben menores ratios por la concentración de sedes corporativas.
Por último, el equipo de investigación del Mapa de la Deuda advirtió que el promedio general de mora empresarial (4,15%) da una falsa sensación de «normalidad», porque las grandes empresas concentran nueve de cada diez pesos de crédito y cuentan con menores montos en mora. Pero en el caso de las pymes, que generan el 70% del trabajo registrado y constituyen el 99,9% de las firmas existentes, los niveles de mora de dos dígitos muestran una situación de asfixia que se suma al ya crítico contexto que padecen. (InfoGEI)