#Bolsa de Cereales Bahía Blanca: «La campaña gruesa 2026/27 estará fuertemente marcada por factores climáticos y geopolíticos»
La campaña gruesa 2026/27 estará signada por los efectos de El Niño y un contexto geopolítico que pone de relieve el conflicto bélico entre Estados Unidos, Israel e Irán y el apagón logístico del Mar Negro.
Para el área de la Bolsa de Cereales y Productos de Bahía Blanca, las primeras estimaciones de siembra proyectan un incremento interanual del 8% para girasol y del 5% para maíz, mientras se espera para la soja una superficie similar a la campaña anterior.
La relación insumo-producto muestra mejorías respecto de la campaña anterior, lo que permitiría incrementar el poder de compra de los granos frente a fertilizantes y herbicidas, mejorando las condiciones económicas de partida para la nueva campaña
La campaña gruesa 2026/27 estará fuertemente marcada por factores climáticos y geopolíticos, con sus respectivos impactos sobre los flujos comerciales, los costos y los precios.
Hacia fines de febrero, el comienzo de las hostilidades entre EE.UU. e Israel contra Irán derivó en el bloqueo del estrecho de Ormuz y, como consecuencia, se dispararon las cotizaciones de commodities clave como el petróleo y GNL, a la vez que presionó al alza los costos marítimos, los fertilizantes y los precios de los aceites vegetales (especialmente soja y palma, por su uso en biocombustibles). A este contexto se suma el factor climático, donde se espera un evento El Niño de intensidad fuerte entre septiembre de 2026 y enero de 2027. Para nuestra región, esto suele traducirse en mayores precipitaciones en el centro-este de Argentina y sur de Brasil, mientras que en contraste eleva los riesgos de sequía, calor e incendios en Australia, Indonesia y otras zonas del Sudeste Asiático, con posibles impactos sobre la producción agrícola mundial.
Un dato destacable de esta campaña es el denominado “apagón logístico” del Mar Negro a raíz de la guerra entre Rusia y Ucrania, lo cual tiene un impacto relevante sobre la oferta mundial de granos y derivados, y produce un reacomodamiento de los orígenes de los granos y oleaginosas. Así, ante la volatilidad de los precios, la India ha transformado a la Argentina en su principal proveedor de aceite de soja, con la posibilidad de que suceda algo similar para el aceite de girasol, debido a los inconvenientes logísticos.
Mercado internacional
Soja
La campaña 2025/26 cerró con un récord histórico en producción mundial, con un total de 429,41 M Tn. De cara a la nueva campaña 2026/27 el USDA proyecta 442,35 M Tn, lo que implicaría superar nuevamente el máximo histórico, impulsado por aumentos en la producción de Estados Unidos, Brasil y Argentina.
Las cifras de comercialización y molienda también muestran valores récord, con 191,5 M TN destinadas a la exportación, y con una demanda de la industria de 385,22 M Tn.
En cuanto a las cotizaciones, los precios en Chicago mostraron un comportamiento alcista desde principios de 2025, que se acentuó luego del conflicto en Medio Oriente en febrero de 2026, a raíz de la escalada en las cotizaciones del petróleo. Asimismo, la reaparición de la demanda china de soja estadounidense también contribuyó a la suba observada.
Maíz
Según el USDA, la proyección de producción del cereal a nivel mundial para la campaña 2026/27 se ubica en 1.290,95 M Tn, un volumen levemente menor al alcanzado durante el ciclo pasado (-3% i.a.; -39,8 M Tn), sin perder de vista que dicha campaña se consolidó como récord. Dentro de los principales países exportadores, Estados Unidos producirá 401,3 M Tn (-31 M Tn i.a.), seguidos por Brasil con un volumen de 139 M Tn (-2 M Tn) y Argentina con 55 M Tn (-11 M Tn). En particular, CONAB estima que la producción podría llegar a un volumen de 148 M Tn, debido a que el área tendería a mantenerse elevada, aunque el desempeño estará ligado al clima, mientras que la demanda interna permanecería firme, principalmente para biocombustibles (bioetanol, en este caso).
Por el lado de la demanda, el Sudeste Asiático y México estarían dentro de los principales destinos, y se estima que la UE deberá importar volúmenes mayores a otras campañas debido a la ola de calor que ha afectado a la campaña gruesa.
La cotización Chicago se mantuvo relativamente constante hasta marzo del corriente año, cuando comenzó a oscilar alrededor de los 180 u$s /Tn. En dicho período se combinaron los efectos de 2 factores principales: inicio del conflicto en Medio Oriente y el ingreso del maíz del hemisferio sur al circuito comercial. Hacia mediados de julio, la cotización experimentó otro repunte que continuó con su tendencia hasta la actualidad, alcanzando los 208 u$s/Tn.
Girasol
Como mencionamos anteriormente, el factor geopolítico con epicentro en Medio Oriente traccionó los precios de los aceites comestibles mediante la suba del petróleo, con especial énfasis en el de soja y palma, por su utilización para la elaboración de biocombustibles. No obstante, si bien el aceite de girasol también experimentó subas, en tanto sustituto alimenticio de aquellos aceites, su máxima cotización anual ya había sido alcanzada durante el mes de enero, a raíz de la guerra y problemas climáticos en la zona del Mar Negro, origen de la mitad de la producción mundial de la oleaginosa.
No obstante, tal como destaca el Oil World en su último informe, los precios del girasol y del aceite comenzaron a sufrir una presión bajista de la mano del avance de las cosechas y los mejores rendimientos respecto al año pasado, como así también a raíz de las mayores proyecciones para la campaña 2026/27. En este sentido, con un incremento interanual del 11%, se proyecta una producción mundial de 64,25 M Tn, con Rusia y Ucrania concentrando más del 50%, con 20,2 M Tn (+12,8% i.a.) y 12,8 M Tn (+18,5% i.a.), respectivamente. De corroborarse estas proyecciones, estaríamos en presencia de una campaña con récords históricos a nivel global.
Mercado nacional
Soja
Las estimaciones de producción nacional se ubican en un rango entre 47,8 y 53,6 M Tn (BCR y BCBA), mientras que el USDA proyecta 50 M Tn.
En cuanto al comportamiento de las cotizaciones a nivel local, se observa una mejora en los precios de futuros mayo 2027 en comparación a los precios observados para mayo 2026 y al promedio de las últimas cinco campañas.
Particularmente, la cotización del futuro comienza a escalar de manera acelerada hacia fines de junio. No obstante, a pesar de los buenos precios vigentes para la oleaginosa, no se observa una aceleración en el ritmo de comercialización del poroto. Por el contrario, se encuentra levemente por debajo de lo registrado en la campaña anterior y del promedio de las últimas cinco.
Comercialización
En molienda se espera una demanda de 43 M Tn, mientras que las exportaciones de poroto caerían 28% i.a. (6,45 M Tn). Distinta es la expectativa para las exportaciones de harina, las cuales se mantendrían estables y en niveles similares a los observados en las últimas dos campañas (29,6 M Tn).
En lo que respecta a las exportaciones nacionales durante el ciclo comercial actual (abril-agosto), estas alcanzan las 18,7 M Tn, una cifra levemente menor a la registrada para el mismo período al año anterior (20,4 M Tn). La caída se explica principalmente por una brusca disminución en las exportaciones de poroto (3,1 M Tn vs. 5,5 M Tn), aunque hubo un aumento registrado para el aceite y la harina, de un 5,35% y 3,8% interanual, respectivamente.
Puntualizando en el mercado de aceites, las dificultades logísticas en el Mar Negro, las negociaciones comerciales entre China y Estados Unidos y la mayor demanda de aceites vegetales para la producción de biocombustibles en Estados Unidos están generando modificaciones en los flujos comerciales a nivel mundial y actuaron como factores alcistas para la cotización de la oleaginosa.
En este escenario, el mayor uso interno de aceites vegetales destinado a la industria de biocombustibles podría reducir la oferta disponible para el comercio internacional. A su vez, las dificultades en el Mar Negro afectan a la India, país que se abastecía principalmente de aceite vegetal proveniente de Rusia y Ucrania. En este contexto, se abre una nueva oportunidad para que Argentina se consolide como origen alternativo para la demanda india de aceite de soja. Esta tendencia ya se atisba en números concretos: entre abril y septiembre, las exportaciones argentinas de aceite alcanzaron las 3,2 M Tn, con India como principal motor de la demanda.
Maíz
Se estima que la producción nacional logre ubicarse en un rango de 66-67,5 M Tn (BCBA y BCR, respectivamente), lo que arrojaría una leve disminución realizando la comparación con el promedio de rangos de la campaña pasada (-0,7% i.a.).
Las perspectivas para la siembra del cereal en la próxima campaña se encuentran condicionadas por la situación de la chicharrita, sobre todo al norte del país, y la cuestión climática. El fenómeno El Niño podría derivar en abundantes precipitaciones que impactarían principalmente durante la última parte del año.
A diferencia de los dos principales exportadores del cereal a nivel mundial, que destinan gran parte del mismo al mercado interno, en Argentina el principal destino del maíz es la exportación. Para la próxima campaña, se prevé que el grano destinado a la exportación tenga en Argentina un volumen similar al de Brasil: 45 M Tn (BCR) vs. 46 M Tn (CONAB), respectivamente.
Según SAGyP, se destina en promedio un 5% (un poco más de 3 M Tn aproximadamente) de la producción total al apartado denominado Industrialización y otros usos. Dentro de esta sección, el consumo forrajero se lleva el protagonismo y explica la mayor parte del volumen. Por otro lado, tras la media sanción en el Senado para la Ley de Biocombustibles, se vislumbra la posibilidad de que aumente la demanda interna del cereal destinada a la producción de bioetanol. Sin embargo, cabe resaltar que se trata de un escenario potencial: aún no es posible determinar si efectivamente se producirá ese incremento y en qué magnitud será.
En cuanto a los valores futuros, sobre fines del mes de julio los valores se ubicaron alrededor de los 200-205 u$s/Tn, alejándose de los valores experimentados durante los períodos de referencia. Se replica la tónica alcista experimentada en el plano internacional (Chicago).
Comercialización
Es importante resaltar la magnitud que tendrá el stock final de la campaña 2025/26 que, según SAGyP, será de 9,9 M Tn, lo que marca que la próxima campaña 2026/27 iniciará con un volumen importante de stock en términos absolutos respecto a campañas anteriores (1,99 M Tn de stock final en la 2023/24 y 3,71 M Tn en 2024/25). Actualmente, según el último reporte de comercialización, se encuentra comercializado un total de 6,8 M Tn, mayormente destinadas a exportación, vs. 4 M Tn ya comercializadas a igual momento del ciclo anterior.
Con relación a las exportaciones nacionales, realizando la comparación interanual del período marzo-agosto podemos encontrar que el período actual se encuentra un 35% por encima a igual momento del año pasado.
Girasol
Con respecto a la producción nacional de girasol 2026/27, el Oil World proyecta un incremento del área cultivada en 200 mil Has respecto a las 3,2 M Has de la campaña anterior, lo que lleva a un ajuste de la producción proyectada, que ahora se ubica en 6,7 M Tn (vs. 6,8 en 2025/26). Otras proyecciones para la campaña argentina de girasol oscilan entre 7 M Tn (BCBA) y 8 M Tn (USDA). Por su parte, SAGyP mantiene el área sin cambios respecto a 2025/26, en 3,2 M Has.
La campaña 2025/26 se caracterizó por un incremento de las exportaciones nacionales del complejo girasol.
En el período enero-agosto de 2026 se acumulan envíos al exterior de aceite de girasol por 1.270.811 Tn (+35% i.a.). El 62% de los envíos estuvieron concentrados en la India, destino que ofrece mayores perspectivas para las exportaciones nacionales a raíz de la reciente reducción de los aranceles aplicados a las importaciones de aceites vegetales por el país asiático.
Por su parte, la exportación de harina y pellets tuvo una variación i.a. de +54%, alcanzando 1,5 M Tn en el período enero-agosto. Países Bajos y el Reino Unido fueron los principales destinos, con el 38% y 17% del volumen total, respectivamente.
El incremento más notable estuvo representado por las exportaciones de semilla de girasol, como consecuencia de las dificultades de abastecimiento europeo por parte de Rusia y Ucrania. Con 1,3 M Tn (+1087% i.a.) embarcadas en el período indicado, los destinos estuvieron representados mayoritariamente por Bulgaria (41%), España (13%), Turquía (12%) y Portugal (8%).
Comercialización
Según las estimaciones de SAGyP, la campaña 2025/26 cerraría con un stock final de 2,48 M Tn (+19 i.a.) y lleva 5,11 M Tn comercializadas (+42,4% i.a.; industria, 3,9 M Tn; exportación, 1,2 M Tn). Por su parte, las compras de la 2026/27 se encuentran avanzando lentamente, un 27% por debajo de igual momento del año pasado. De las 394.900 Tn adquiridas, 357.100 Tn corresponden a la industria (-33% i.a.) y 37.800 Tn a la exportación (229% i.a.).
Con respecto a la molienda, los últimos datos de disponibles de SAGyP para 2026 (ene-ago) indican un procesamiento acumulado de 3,93 M Tn de girasol (+22% i.a.), que se coloca un 41% por encima del promedio de los últimos 5 años.
Análisis económico comparativo y de sensibilidad
Con el objetivo de analizar la evolución de la rentabilidad de los principales cultivos de gruesa del área de influencia de la Bolsa de Cereales y Productos de Bahía Blanca, se presenta una metodología para la estimación de márgenes brutos, orientada a facilitar la comparación entre campañas y evaluar la incidencia de los principales componentes de la ecuación productiva.
El análisis se estructura a partir de un manejo tecnológico medio, sobre el cual se determina el rendimiento de equilibrio para cada cultivo. Este indicador permite identificar el nivel de producción necesario para cubrir los costos considerados bajo las condiciones de precios y comercialización definidas para cada campaña.
El objetivo es analizar la sensibilidad del resultado económico frente a cambios en los precios de los productos, costos de insumos y demás componentes del planteo productivo. De esta manera, la comparación entre campañas permite identificar qué variables modificaron la ecuación económica de cada cultivo y en qué medida estos cambios se reflejan en el margen bruto y en el rendimiento de equilibrio.
Esta metodología busca aportar una herramienta de análisis que permita interpretar la situación económica relativa de los cultivos y su evolución en el tiempo, manteniendo separados los supuestos utilizados en el modelo de las múltiples realidades productivas existentes dentro del área de influencia de la BCP.
Consideraciones metodológicas
- Para cada cultivo se definen supuestos específicos de implantación, manejo, uso de insumos, labores, comercialización y demás componentes que intervienen en la estructura de costos.
- Los valores de los insumos y labores se obtienen de la revista Márgenes Agropecuarios. Para los fertilizantes se utiliza como referencia el valor del mercado local.
- Para el arrendamiento, el valor está expresado en ‘quintales de soja’, en base a precio futuro (Mayo 2027: 364u$s/tn).
- Todos los precios se expresan en dólares estadounidenses sin IVA.
Variación de costos y precios
Al comparar la variación interanual (septiembre 2026 vs 2027) de los precios de los cultivos de verano y de los insumos necesarios para su producción, se observa:
- El precio futuro del maíz (206 US$/tn julio), soja (364 US$/tn mayo) y girasol (400 US$/tn marzo) mejoraron un 20%, 23% y 21% respectivamente.
- Las labranzas aumentaron su valor un 19% en promedio, mientras que el costo de las semillas no tuvieron variación interanual.
- Los agroquímicos en general incrementaron su costo un 12% respecto al año previo y en particular el glifosato tuvo un aumento del 18%.
- Los fertilizantes tuvieron una suba entre campañas: la urea incrementó su valor un 9% al pasar de 580 US$/tn en 2025 a 630 US$/tn en 2026, mientras que el DAP subió un 11% i.a., promediando los 1.025 US$/tn.
- Los costos de cosecha subieron un 7% i.a. como consecuencia del precio de los combustibles.
En general, para la campaña 2026/27 los costos directos de producción aumentaron entre un 9% y un 11% según el cultivo.
Variación de los precios de INSUMOS y PRODUCTOS.
Relación Insumo/Producto
La relación insumo-producto mejoró respecto de la campaña anterior: los precios de maíz, soja y girasol aumentaron alrededor del 20%, mientras que los principales insumos mostraron menores variaciones. Esto permitiría incrementar el poder de compra de los granos frente a fertilizantes y herbicidas, mejorando las condiciones económicas de partida para la nueva campaña.
Importante: Los rendimientos presentados en este informe corresponden exclusivamente a los supuestos productivos y económicos definidos para el planteo tecnológico propuesto. No constituyen rendimientos promedios esperados en la región ni representan la capacidad productiva de un establecimiento.
Maíz
Para el análisis económico de maíz, se consideró un valor de venta a futuro de 206 US $/tn para julio de 2027. El planteo productivo contempla siembra directa de híbridos VT3P, una densidad de 60.000 plantas/ha y fertilización con 120 kg/ha de urea y 80 kg/ ha de fosfato diamónico. Se consideraron cuatro pulverizaciones, incluyendo dos barbechos químicos, un tratamiento preemergente y una aplicación postemergente con glifosato, por tratarse de un híbrido RR.
Los costos de labores se calcularon a valores de contratista. Para la comercialización se contempló un flete total de 280 km, compuesto por 250 km de flete largo y 30 km de flete corto, además de los gastos asociados a impuesto/sellado, paritaria, secado y comisión de acopio. También se consideró un arrendamiento equivalente a 9 qq de soja por hectárea.
Bajo los supuestos planteados, el maíz requiere un rendimiento cercano a 5.850 kg/ ha para cubrir los costos totales con arrendamiento. El resultado presenta una elevada sensibilidad al precio de venta: una variación de 10 US$/tn modifica el rendimiento de indiferencia en aproximadamente 400 kg/ha. La estructura de costos está principalmente explicada por el arrendamiento, la fertilización y los gastos de comercialización
Soja
Para el análisis económico de soja, se consideró un valor de venta a futuro de 364 US $/tn para mayo de 2027. El planteo productivo contempla siembra directa de semilla RR con inoculante, una densidad de 70 kg/ha y fertilización con 70 kg/ha de fosfato monoamónico. Se consideraron cuatro pulverizaciones, incluyendo dos barbechos químicos, un tratamiento preemergente y una aplicación postemergente para protección del cultivo.
Los costos de labores se calcularon a valores de contratista. Para la comercialización se contempló un flete total de 280 km, compuesto por 250 km de flete largo y 30 km de flete corto, además de los gastos asociados a impuesto/sellado, paritaria, zarandeo, secado y comisión de acopio. También se consideró un arrendamiento equivalente a 9 qq de soja por hectárea.
Bajo los supuestos planteados, el rendimiento de indiferencia de soja se ubica en 2.350 kg/ha con arrendamiento. Los principales componentes del costo corresponden al arrendamiento, las labranzas y los fertilizantes. El resultado presenta una moderada sensibilidad al precio de venta: una variación de 10 US$/tn modifica el rendimiento necesario para cubrir los costos en aproximadamente 100 kg/ha.
Girasol
Para el análisis económico de girasol, se consideró un valor de venta a futuro de 400 US$/tn más bonificación de 10% para marzo 2027. El planteo productivo contempla siembra directa de materiales CL, a una densidad de 55.000 plantas/ha y fertilización con 60 kg/ha de fosfato diamónico y 70 Kgha de urea. Se consideraron cuatro pulverizaciones, incluyendo dos barbechos químicos, un tratamiento preemergente y una aplicación postemergente para protección del cultivo.
Los costos de labores se calcularon a valores de contratista. Para la comercialización se contempló un flete total de 170 km (con reacrgo del 20%), además de los gastos asociados a impuesto/sellado, paritaria, secado y comisión de acopio. También se consideró un arrendamiento equivalente a 9 qq de soja por hectárea.
Bajo los supuestos planteados, el rendimiento de indiferencia de girasol se ubica en 1.950 kg/ha con arrendamiento. Los principales componentes del costo corresponden al arrendamiento, los fertilizantes y las labranzas. El resultado presenta una baja sensibilidad al precio de venta: una variación de 10 US$/tn modifica el rendimiento necesario para cubrir los costos en aproximadamente 50 kg/ha.
La mejora generalizada de los precios de los granos permitió emparejar los resultados económicos entre alternativas productivas. De esta manera, la decisión de siembra deja de estar condicionada exclusivamente por la búsqueda del mayor margen y permite otorgar mayor peso a criterios agronómicos, como la rotación de cultivos, el manejo del suelo y la sustentabilidad del sistema.
Estimaciones de siembra en el área BCP
MAÍZ
Las primeras estimaciones para maíz proyectan un aumento del 5% interanual, alcanzando aproximadamente 2.665.000 ha. El incremento estaría asociado a la mejora en el precio del cereal y en la relación insumo-producto, junto con una expectativa climática que favorecería la disponibilidad de agua para el cultivo. A esto se suma la disponibilidad de lotes que no pudieron ser implantados con cultivos de fina, que podrían incorporarse a la superficie de gruesa.
- En zona norte se estima un aumento del 4%, alcanzando las 830.000 ha. La mejora de la relación insumo-producto y las perspectivas de disponibilidad hídrica favorecerían la incorporación del cultivo, aunque la definición de superficie continuará dependiendo de las condiciones de cada ambiente y de la competencia con soja y girasol.
- En zona centro, la superficie crecería un 4%, alcanzando aproximadamente 1.210.000 ha. El maíz mantiene su competitividad frente a otras alternativas de gruesa, mientras que la mejora de los precios y la expectativa de una adecuada disponibilidad de agua favorecen su elección. Parte de los lotes que no pudieron ser sembrados con fina también podrían incorporarse al cultivo.
- En el sudeste, se proyecta un incremento del 8%, hasta alcanzar unas 335.000 ha. La mejora del resultado económico, sumada a las buenas perspectivas productivas y a la disponibilidad de superficie que quedó liberada por la menor implantación de fina, favorecerían una mayor participación del cultivo.
- Para la zona sur se estima un aumento del 5%, alcanzando aproximadamente 290.000 ha. El maíz continúa ganando participación dentro de las alternativas de gruesa, favorecido por la mejora de los precios y por la posibilidad de aprovechar la disponibilidad de agua acumulada durante el invierno y la primavera.
SOJA
Para la soja, las primeras estimaciones proyectan una superficie de aproximadamente 2.805.000 ha, muy similar a la campaña anterior (-1% i.a.). La mejora en el precio del grano y en la relación insumo-producto contribuye a sostener la competitividad del cultivo, aunque parte de la superficie sería reasignada hacia girasol y maíz, especialmente en aquellas zonas donde estas alternativas presentan mejores perspectivas productivas y económicas.
- En zona norte se estima un aumento del 1%, alcanzando las 1.225.000 ha. La soja mantendría una elevada participación dentro de la superficie agrícola, favorecida por su adaptación a distintos ambientes y por la mejora en el escenario de precios. La definición final podría estar condicionada por la disponibilidad hídrica y la competencia con maíz y girasol.
- En zona centro, la superficie se mantendría estable, en torno a las 1.005.000 ha. La mejora de los precios permite sostener el atractivo económico del cultivo, mientras que su adaptación y la flexibilidad que ofrece dentro de la rotación contribuyen a mantener una superficie similar a la campaña anterior.
- En el sudeste, se proyecta una reducción del 4%, hasta aproximadamente 550.000 ha. La disminución estaría asociada principalmente a una mayor participación del girasol y el maíz dentro de la superficie de gruesa, en un contexto en el que ambas alternativas presentan perspectivas económicas y productivas favorables.
- En la zona sur, se estima una reducción del 4%, alcanzando unas 25.000 ha. La menor superficie respondería principalmente a la competencia con otras alternativas de gruesa que presentan una mejor adaptación a los ambientes de la zona y a la redistribución de superficie dentro de la rotación.
GIRASOL
Las primeras estimaciones para este cultivo proyectan un aumento del 8% interanual, alcanzando aproximadamente 1.380.000 ha para la campaña 2026/27. El incremento estaría asociado a un escenario de precios atractivo y a una mejora en la relación insumo-producto, que mantiene al girasol como una alternativa competitiva dentro de la rotación. A su vez, parte de la superficie de fina que no pudo implantarse durante la campaña podría destinarse a este cultivo, especialmente en aquellos ambientes donde presenta buena adaptación y estabilidad productiva.
- En zona norte se estima un incremento del 4%, alcanzando las 230.000 ha. Parte de la superficie que no pudo ser destinada a cultivos de fina debido a los excesos hídricos podría incorporarse a la gruesa, con el girasol como una de las alternativas consideradas.
- En zona centro, la superficie crecería un 10%, hasta alcanzar aproximadamente 750.000 ha. La mejora en el resultado económico del cultivo, junto con su buen comportamiento en ambientes con restricciones hídricas y su importancia dentro de las rotaciones, favorecerían una mayor superficie. También se considera la disponibilidad de lotes que no fueron implantados con cultivos de invierno.
- En el sudeste, se proyecta un aumento del 9%, alcanzando las 310.000 ha. El escenario económico y la buena adaptación del cultivo a la zona favorecerían su incorporación, compitiendo principalmente con soja y maíz por superficie.
- Para la zona sur se estima un incremento del 4%, con una superficie cercana a las 90.000 ha. El girasol continúa siendo una alternativa productiva de interés en ambientes de menor potencial, donde presenta una adecuada adaptación y estabilidad de rendimiento.
Proyecciones de producción
De concretarse la intención de siembra y bajo un escenario optimista con rendimientos superiores al promedio, la producción se proyecta con un leve incremento interanual del 1% para girasol, una disminución del 1% para soja y sin modificacion entre campañas en maíz.
Meteorología y pronósticos
Precipitaciones mensuales promedio registradas durante el período 2016-2025 (gris), y acumuladas en 2026 (azul) hasta el 28/09/2026 inclusive.
Al 28 de septiembre se registraron 38 mm de precipitaciones promedio en el área. El acumulado REM indica un promedio de 484 mm anuales.
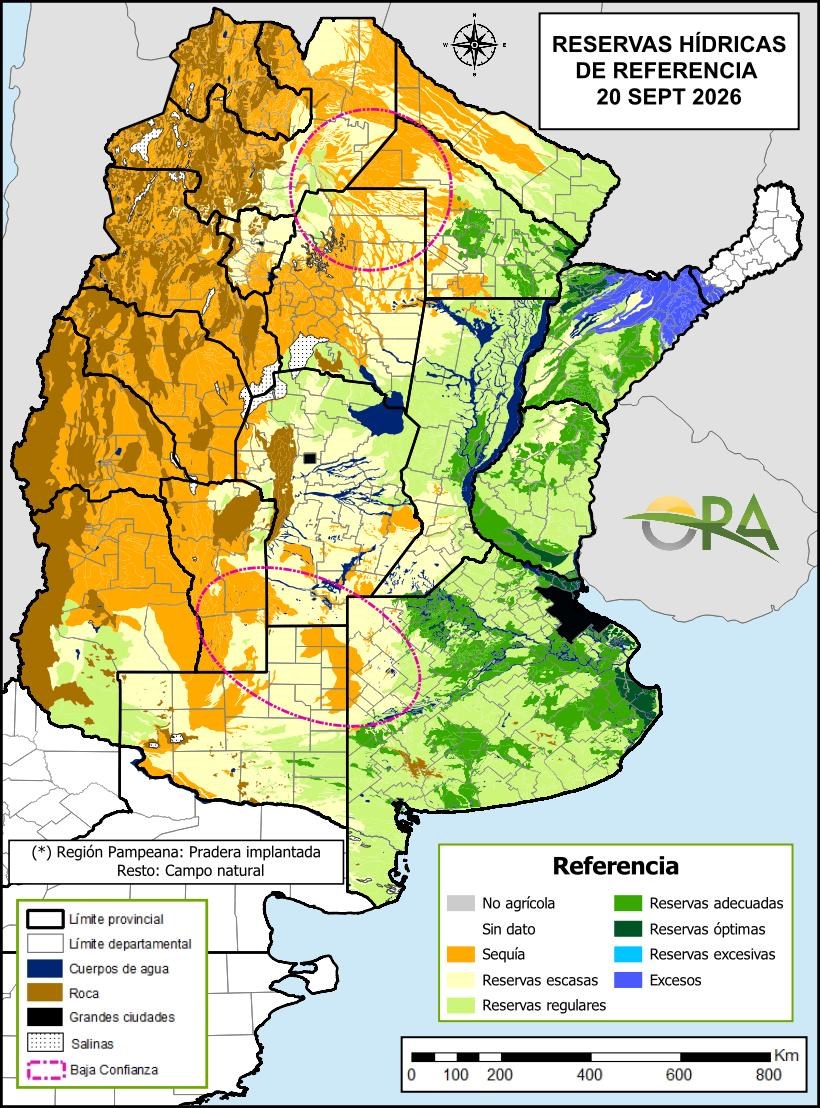
Al 20 de septiembre, las reservas hídricas en el área de estudio presentan valores que van de escasos a adecuados, observándose un gradiente de mejora en sentido oeste- este.
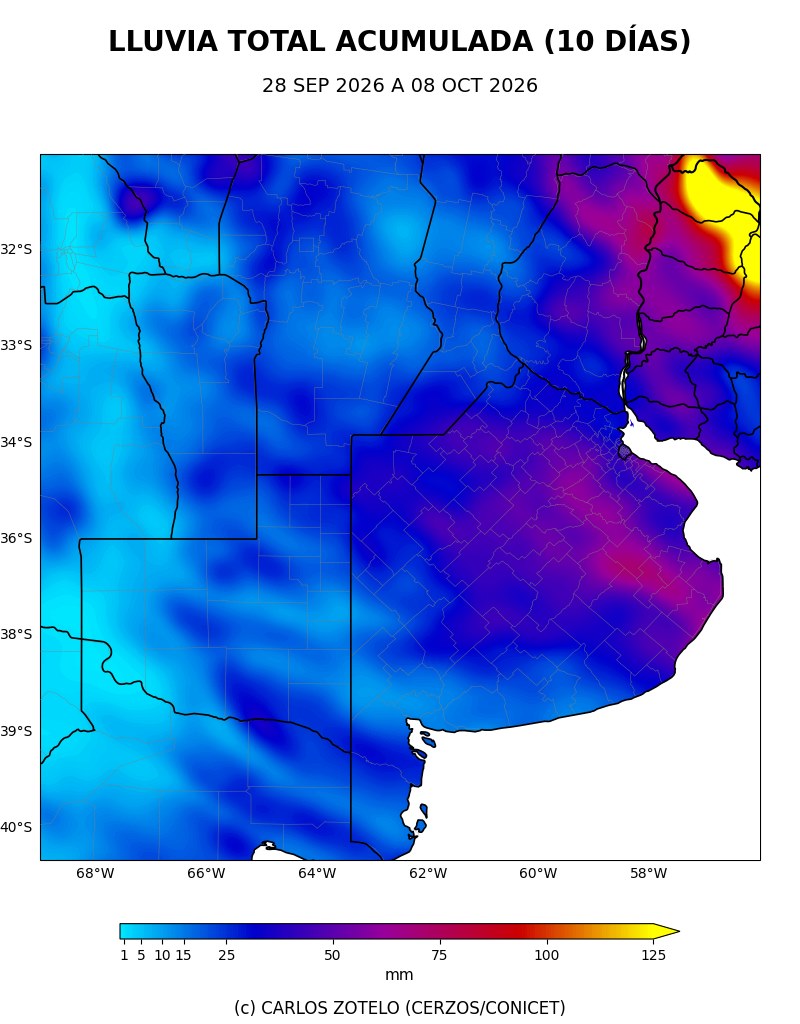
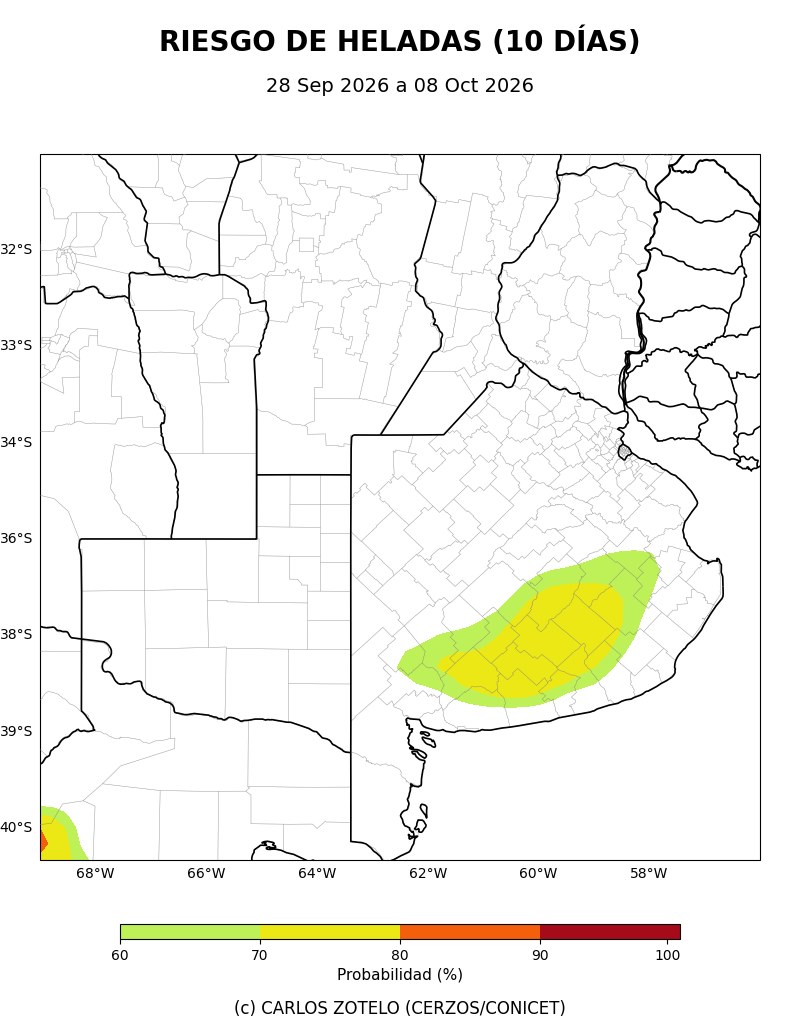
Pronóstico de precipitaciones y riesgo de heladas, para el período del 28 de septiembre al 8 de octubre de 2026.
Precipitaciones: Se prevén acumulados variables en el área de estudio. Los valores oscilarían entre 10 y 25 mm en el oeste, mientras que hacia el centro y este se estiman acumulados de 25 a 75 mm, con máximos puntuales superiores a los 100 mm en el extremo noreste.
Riesgo de heladas: Se identifican probabilidades de ocurrencia de heladas de entre 60 y 80% en sectores del centro bonaerense
Tabla resumen de cultivos
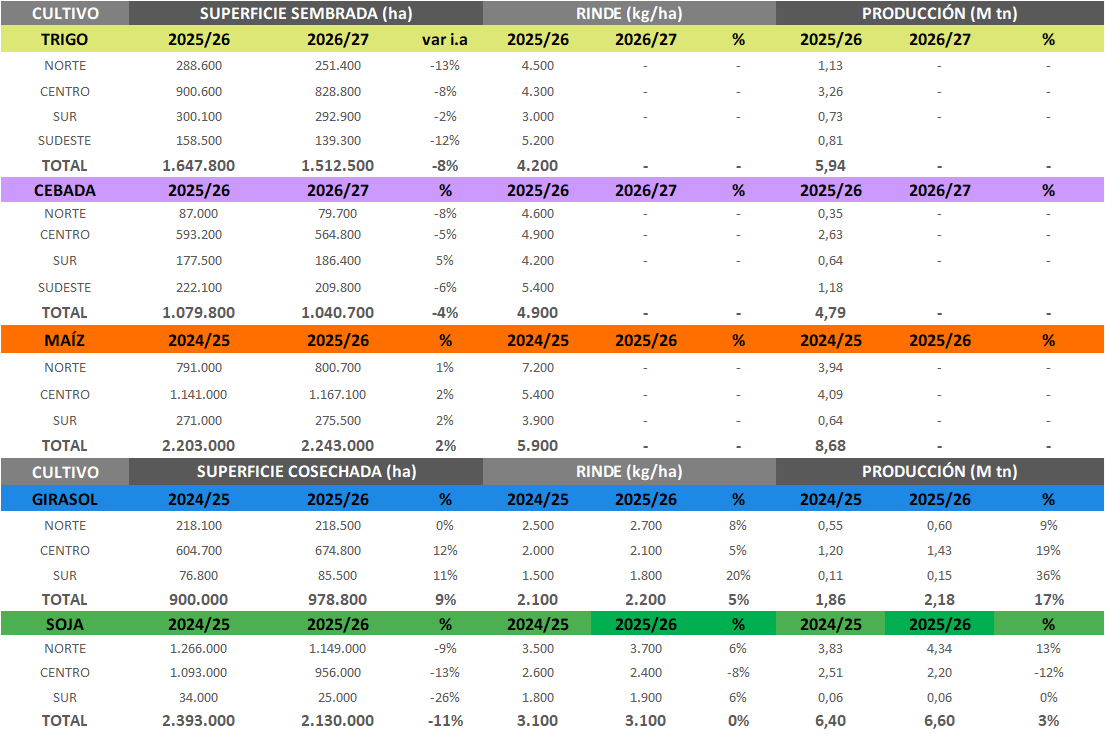
Zona norte: Bolívar – C. Casares – Daireaux – G. Villegas – H. Irigoyen – Pehuajó – Rivadavia – T. Lauquen – Chapaleufú – Maracó – Pellegrini – Salliqueló – Tres Lomas.
Zona centro: A. Alsina – Azul – Benito Juárez – C. Dorrego – C. Pringles – C. Suárez – G. Lamadrid – G. Cháves – Guaminí – Laprida – Olavarría – Saavedra – San Cayetano – Tres Arroyos – Catriló – Conhelo – Quemú Quemú – Rancul – Realicó – Trenel.
Zona sur: Bahía Blanca – C. Rosales – Patagones – Puan – Tornquist – Villarino – Atreucó – Capital- Guatraché – Hucal – Toay – Utracán.
Zona sudeste: Necochea, Lobería, Gral. Alvarado, Gral. Pueyrredón, Tandil, Balcarce.